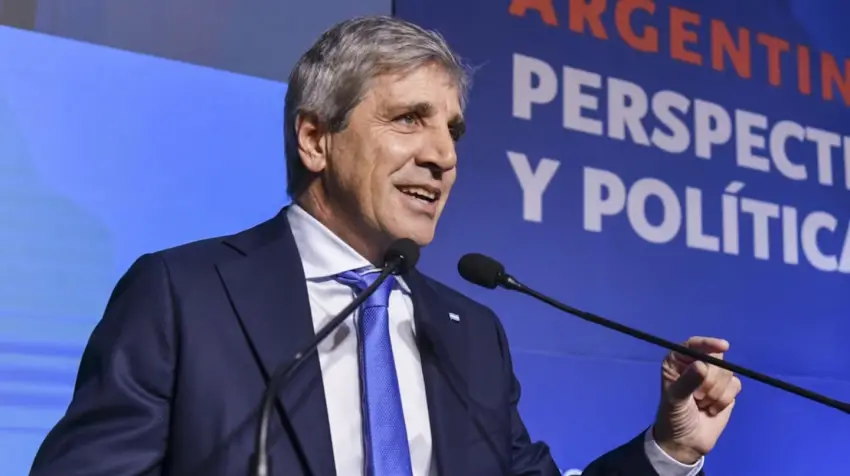
La decisión se conoció en medio de la gira del ministro de Economía, Luis Caputo, por Nueva York, donde mantuvo reuniones con inversores organizadas por JP Morgan. Ante unos 50 administradores de fondos, el funcionario confirmó que Argentina no saldrá a colocar deuda internacional mientras el costo de financiamiento continúe en los niveles actuales. Caputo explicó que el spread que el país debería pagar frente a los bonos del Tesoro estadounidense resulta demasiado elevado y que solo se evaluaría una emisión si los diferenciales bajaran de manera sustancial.
El escenario externo se volvió más exigente en las últimas semanas. La Reserva Federal de Estados Unidos elevó su tasa de referencia en 25 puntos básicos y el rendimiento del Treasury a 10 años superó el 5%. Con una tasa libre de riesgo más alta, los inversores exigen mayores retornos para mantener deuda de países con riesgo crediticio elevado. "Las tasas largas de Estados Unidos siguen altas y eso hace menos atractivos a los activos emergentes, especialmente a los que tienen mayor riesgo crediticio", explicó Leo Anzalone, de Cepec, a Ámbito.
Sin embargo, el aumento de la tasa estadounidense golpeó a todos los mercados emergentes, pero Argentina se despegó de sus comparables. "El contraste con el resto de los soberanos emergentes refuerza, nuevamente, la lectura de un mayor componente idiosincrático en la prima de riesgo local", analizó un informe de GMA Capital.
Los analistas coinciden en que una parte importante del diferencial argentino está vinculada a la incertidumbre electoral y a señales de la economía que preocupan al mercado. "Las tasas largas subieron y la Argentina tiene un riesgo diferencial. Una parte importante de ese diferencial empieza a estar asociada al riesgo electoral y también hay algunas señales que manda la economía y que podrían afectar el resultado esperado de la elección", señaló Fernando Baer, economista jefe de Quantuam, en diálogo con TN.
Esta semana se conocerán dos datos clave: el Estimador Mensual de Actividad Económica (EMAE) de julio y las cifras actualizadas de pobreza, después de un segundo trimestre con desempeño débil. Baer advirtió que los rendimientos de los bonos pueden continuar bajo presión si la economía no recupera un ritmo suficiente y si los sectores con mayor capacidad para generar empleo continúan sin mostrar una mejora significativa.
Desde la consultora Outlier también señalaron la fragilidad de los activos argentinos y remarcaron que el mercado local lleva varias semanas sin aprovechar plenamente las mejoras registradas en Wall Street ni los flujos favorables hacia los bonos emergentes. "Creemos que la principal preocupación sigue viniendo por la marcha de la actividad y el mercado laboral y el efecto que eso puede tener de cara a un año que viene marcado por una nueva carrera presidencial", sostuvo un reporte de esa compañía.
El aumento del riesgo país ya está generando las primeras complicaciones concretas. Las miradas de los inversores están puestas en la primera colocación de deuda internacional de una provincia argentina: San Juan tiene previsto emitir su primer bono por hasta USD 600 millones, a un plazo de 9 años y bajo legislación de Nueva York. En las estimaciones preliminares se esperaba un piso de 9% anual en dólares para el rendimiento del nuevo título, pero con el deterioro de las últimas jornadas el desafío es quedar por debajo del 10%.
En lo que va de la gestión de Milei, las provincias argentinas han emitido USD 4.875 millones en títulos bajo legislación extranjera, con colocaciones de Córdoba, CABA, Santa Fe, Entre Ríos, Chubut y Neuquén. San Juan sería la séptima jurisdicción en salir al mercado durante este mandato presidencial.
El propio Gobierno dejó asentada su estrategia en el proyecto de Presupuesto 2027. Allí planteó que una eventual vuelta al mercado internacional es apenas una de las alternativas disponibles para afrontar los vencimientos y reconoció que el escenario externo resulta desafiante por las tensiones geopolíticas, los mercados energéticos y el aumento de las tasas estadounidenses.
Economía sostuvo que el regreso al financiamiento internacional deberá manejarse con prudencia y en función de los costos. Mientras existan alternativas como el financiamiento de organismos multilaterales, préstamos bancarios con garantías, créditos bilaterales o el mercado doméstico en dólares, el Gobierno considera conveniente conservar la posibilidad de emitir deuda externa para un momento en que el riesgo soberano y las tasas internacionales permitan obtener condiciones más favorables.
Desde el equipo económico descartaron cualquier plan de emitir nuevos títulos en el exterior en el corto o mediano plazo, manteniendo firme su actual hoja de ruta. La decisión se apoya en la estrategia de sostener el orden de las cuentas públicas y evitar una mayor exposición a la volatilidad global.