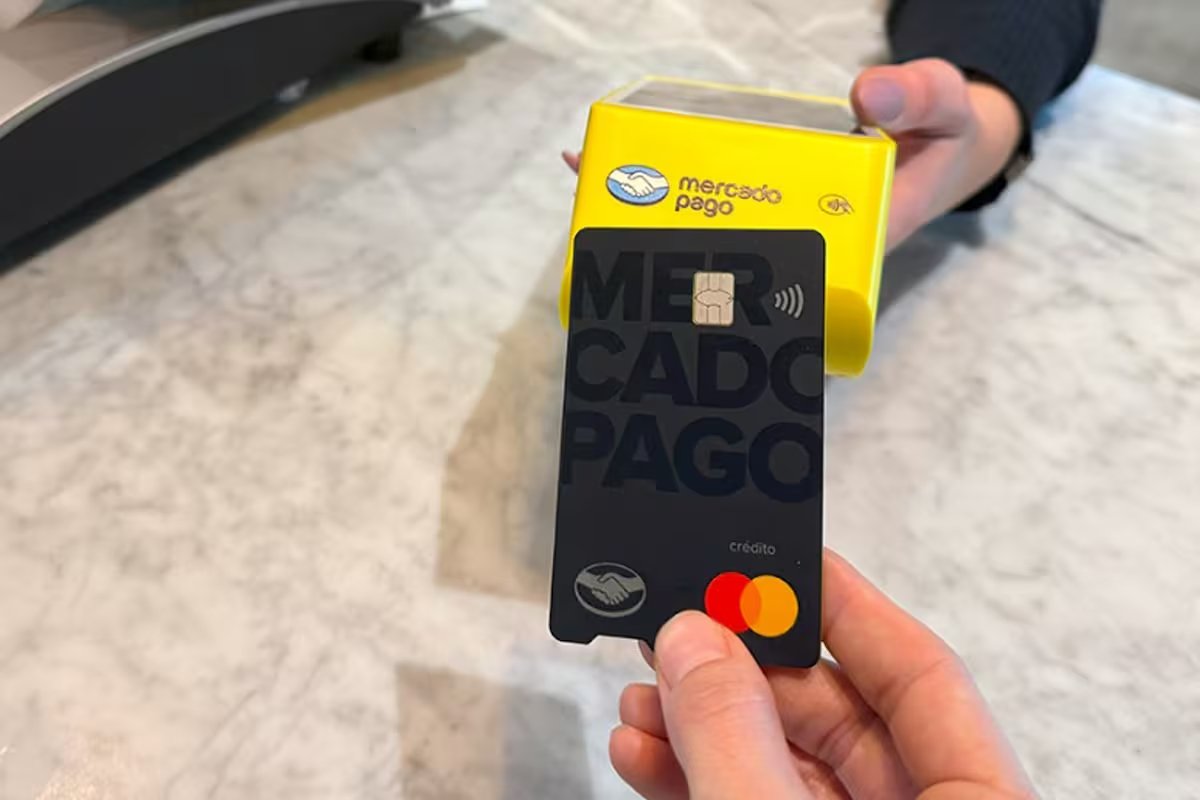
Mercado Pago, la billetera virtual líder de Argentina, está a punto de dar el salto más importante de su historia. La compañía, propiedad del gigante del comercio electrónico Mercado Libre, superó con éxito las revisiones técnicas de la Superintendencia de Entidades Financieras y Cambiarias del Banco Central de la República Argentina (BCRA) para obtener una licencia bancaria formal. Aunque el proceso aún no está terminado, el aval técnico representa un hito que podría redefinir el mapa financiero del país.
El paso siguiente y decisivo es la aprobación definitiva por parte del Directorio del BCRA. Según las declaraciones de Juan Curutchet, superintendente de Entidades Financieras y director del organismo, esta autorización final podría concretarse antes de que termine el año 2026. Una vez obtenida la licencia, la empresa pondría en marcha su nueva estructura bancaria, y se estima que el despliegue técnico y operativo completo del nuevo banco digital estaría plenamente funcional durante el primer trimestre de 2027.
Actualmente, Mercado Pago opera como un Proveedor de Servicios de Pago (PSP). Esta figura legal le permite gestionar saldos y procesar pagos, pero tiene una limitación crucial: solo puede otorgar créditos con fondos propios de la empresa, sin poder utilizar el dinero de sus clientes. Al convertirse en banco, la compañía podrá realizar intermediación financiera, es decir, captar depósitos del público (como plazos fijos) y utilizar esos fondos de terceros para financiar préstamos y tarjetas de crédito, el corazón del negocio bancario tradicional.
Los cambios más importantes para los usuarios
La transformación no será solo un cambio de nombre en la puerta. Estos son los impactos directos que sentirán los más de 20 millones de usuarios de la plataforma:
Del CVU al CBU: El cambio más inmediato será en la identificación de las cuentas. Las actuales cuentas de Mercado Pago dejarán de tener un CVU (Clave Virtual Uniforme, exclusiva de billeteras digitales) para adoptar un CBU (Clave Bancaria Uniforme). Es importante destacar que este cambio no será automático; la empresa deberá informar los plazos y condiciones de la migración.
Cobro de sueldo (Cuenta Sueldo): Esta es la consecuencia más disruptiva. La legislación actual exige que los salarios se depositen en cuentas con CBU. Con la licencia, los trabajadores podrán elegir acreditar su sueldo directamente en Mercado Pago, concentrando el cobro y sus operaciones diarias en una sola aplicación.
Nuevos productos financieros: La licencia bancaria le permitirá a Mercado Pago ofrecer un abanico de productos que hoy tiene vedados o limitados, como plazos fijos, cajas de ahorro, tarjetas de crédito y préstamos más complejos (incluidos los hipotecarios).
Mayor competencia y mejores tasas: Al operar en igualdad de condiciones con los bancos tradicionales, la fintech podría ofrecer tasas más competitivas y un acceso más ágil a servicios financieros.
La noticia ha generado tensiones en el sector bancario. Durante años, los bancos tradicionales acusaron a Mercado Pago de competir de manera desleal al no estar sujeto a las mismas y costosas regulaciones del BCRA. Con la nueva licencia, la firma deberá someterse a los mismos encajes, controles y obligaciones que el resto de las entidades financieras.
El desembarco de Mercado Pago como banco representa una amenaza directa al modelo de negocio tradicional, especialmente en la disputa por los depósitos y las cuentas sueldo, que son una fuente de financiamiento "gratuito" y cautivo para los bancos a principio de mes. A pesar de esto, la denominación comercial "Mercado Pago" se mantendría para el día a día, mientras que la nueva entidad bancaria pasaría a llamarse formalmente Mercado Banco.