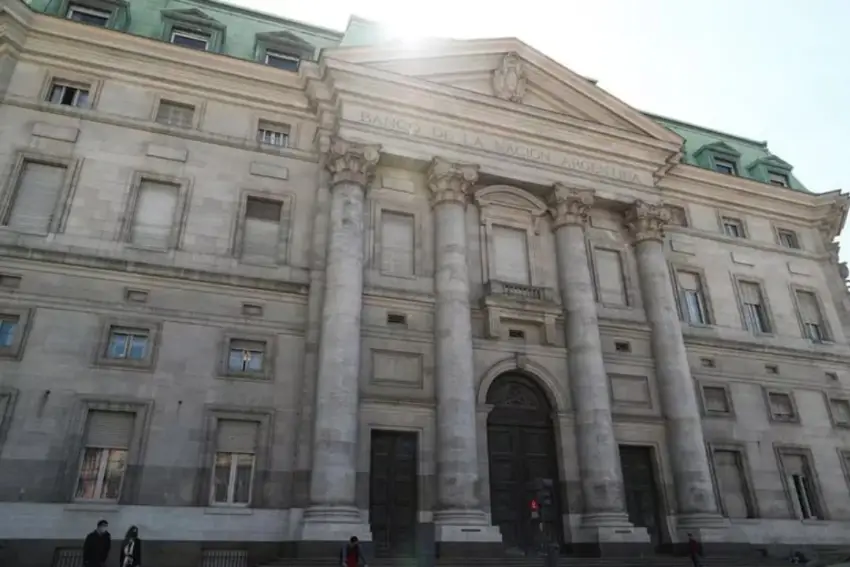
Un informe económico de la entidad señaló que la suba de la morosidad crediticia comenzó a desacelerarse, aunque continuará en niveles altos, afectando principalmente a los deudores más jóvenes y a los usuarios del sector no bancario.
El ritmo de deterioro en el sistema de créditos empezó a perder velocidad, aunque los niveles de incumplimiento se mantendrán en guarismos elevados durante un lapso prolongado hasta que los programas de refinanciación muestren sus primeros frutos en la cartera bancaria y no bancaria. Así lo puntualizó el informe económico elaborado por el Banco Nación, donde se advirtió que "Los niveles de irregularidad permanecen elevados y todavía no existen elementos suficientes para concluir que el proceso de normalización se encuentre consolidado".
A diferencia de las lecturas planteadas desde otros despachos públicos, el análisis del Banco Nación descarta que la irregularidad provenga de fallas operativas de las entidades financieras al otorgar préstamos o de malas decisiones de endeudamiento por parte de la población, atribuyendo el origen del problema a factores macroeconómicos. De acuerdo con el diagnóstico de la institución, la suba del incumplimiento observada desde mediados de 2024 responde al impacto simultáneo de tres variables clave. Al respecto, el documento sostiene que "La evidencia indica que el deterioro crediticio observado desde mediados de 2024 se encuentra asociado a la convergencia de tres factores principales: un proceso de expansión crediticia de elevada intensidad, un incremento de la carga financiera de hogares y empresas y un contexto de tasas de interés más exigente".
En contrapartida, el informe detecta elementos concretos que sustentan la desaceleración de la mora en la actualidad. La entidad señala que "La evolución de la frecuencia de empeoramiento de las financiaciones, la estabilización de algunos indicadores asociados a la carga financiera de los hogares y el crecimiento de las refinanciaciones son elementos consistentes" con un escenario de menor velocidad en el deterioro crediticio.
Pese a esta ralentización, el reporte subraya que la falta de pago continúa golpeando con mayor intensidad a los presupuestos familiares, mostrando además una diferencia sustancial entre el número de personas afectadas y la magnitud del capital comprometido. Al describir este cuadro, el banco consignó que "El deterioro continúa concentrándose principalmente en los hogares, especialmente entre los deudores más jóvenes, los clientes con múltiples relaciones crediticias y los usuarios de proveedores no financieros de crédito. Asimismo, persisten diferencias significativas entre la incidencia de la mora medida por cantidad de clientes y por monto de deuda, lo que refleja una mayor difusión del fenómeno en términos sociales que patrimoniales".
En este contexto, la entidad fijó cinco ejes prioritarios para el monitoreo de riesgos durante lo que resta de 2026:
- Presión salarial y presupuesto familiar: El seguimiento de la relación entre los compromisos financieros mensuales y la masa salarial de los hogares funciona como un indicador clave para prever cambios en la cartera. Los registros del Banco Central demuestran que las subas en esta carga suelen preceder al aumento de la irregularidad familiar. Pese a que los sueldos reales registraron una recuperación parcial, los gastos fijos crecieron a mayor ritmo entre 2024 y 2026. En este punto, el informe precisa que "El ingreso disponible de las familias avanzó con menor intensidad debido al incremento de otros gastos relativamente inflexibles". De este modo, la contracción del dinero sobrante tras atender consumos básicos explica por qué se verifican problemas de pago aun sin una caída generalizada en los ingresos nominales.
- Brecha entre la banca tradicional y el crédito no bancario: Las entidades crediticias no financieras exhiben niveles de mora sensiblemente superiores a los de los bancos tradicionales. A julio, estos proveedores registraron una cartera irregular del 32,5%, en comparación con el 7,7% del sistema bancario. Sin embargo, la masa total prestada por los proveedores no financieros representa $16,3 billones, un monto acotado frente a los $161,5 billones que maneja la banca convencional. En esa línea, la publicación aclara que "Mientras las primeras concentran créditos de mayor monto, los proveedores no financieros se especializan en financiamientos de menor cuantía". Esta discrepancia se refleja en las medianas de deuda: $300.000 en el sector no bancario contra $1.000.000 en el resto del sistema, configurando un fenómeno con amplia difusión social pero de impacto patrimonial acotado sobre el total del saldo crediticio.
- Vulnerabilidad en la franja joven: La edad de los tomadores de crédito se consolida como uno de los factores centrales para identificar la fragilidad en la cartera de consumo. Entre los clientes bancarios de 18 a 25 años, el ratio de mora por cantidad de individuos trepó al 33,4% en julio, frente a un 10% registrado en el grupo de mayores de 60 años. La brecha se sostiene al analizar los montos de dinero: los jóvenes registraron una irregularidad del 27,1%, contra un 9,3% entre los adultos mayores. El informe remarca que los saldos adeudados por la franja joven son de menor magnitud y señala que "el patrón se replica en la consolidación de ambos sistemas". En los proveedores no financieros, la proporción de jóvenes en mora supera el 40%, impulsada por menor estabilidad laboral, niveles salariales más bajos y alta dependencia del crédito de corto plazo.
- Impacto del endeudamiento simultáneo: El estudio determina una relación directa entre el número de instituciones con las que opera un cliente y su probabilidad de caer en mora. Mientras que el incumplimiento alcanza al 21,9% de los deudores que mantienen relación con una única entidad a julio, la cifra escala al 34% para quienes tienen deudas con cinco entidades, al 45,1% con siete y llega al 57,6% entre quienes se financian con diez o más instituciones. El reporte detalla que "Se observa una relación directa entre el nivel de endeudamiento y la mora: la probabilidad de incumplimiento aumenta sistemáticamente a medida que crece la cantidad de entidades con las que opera cada cliente. El ratio pasa del 21,9% para quienes mantienen una única relación crediticia al 57,6% entre quienes operan con diez o más entidades". Aunque la mayoría de los usuarios se concentra en los tramos de una o dos entidades, la superposición de cuotas y vencimientos eleva exponencialmente el nivel de riesgo.
- Despliegue de programas de refinanciación: Las medidas de reestructuración juegan un rol decisivo al amortiguar o diferir el traspaso de deudas hacia las categorías de mayor riesgo. Durante 2026, los programas del Banco Nación sumaron un total de 114.232 operaciones por $523.203 millones, abarcando a 99.956 titulares. Del dinero refinanciado, el 64,2% correspondió a carteras que ya registraban mora y el 35,8% a situaciones de premora. La entidad aclara que estas facilidades no implican una solución inmediata y advierte que "La regularización efectiva de los deudores refinanciados requiere períodos prolongados de cumplimiento". Debido a que los acuerdos alcanzan plazos de hasta 120 meses e incluyen deudas con atrasos superiores a 90 días o judicializadas, una parte relevante de estas obligaciones permanece catalogada en franjas de riesgo elevado, lo que provocará que el impacto positivo sobre los índices generales se refleje de forma diferida.
Banco Nación advirtió que la mora se desacelera, aunque el alivio aún no se consolida